В новом выпуске рубрики мы решили поговорить об одном из «инструментов», который может помочь выбраться из «долговой ямы»…
Подробности читайте в статье от авторов просветительского портала «Мои финансы», а карточки с самыми важными тезисами по теме сохраняйте, чтобы в любой момент «освежить» в памяти информацию…
С 2015 года граждане России, которые не в состоянии расплачиваться по долгам, могут подать на банкротство. Закон действует более 10 лет, однако вокруг этой процедуры по-прежнему существуют мифы. Мы собрали основные заблуждения.
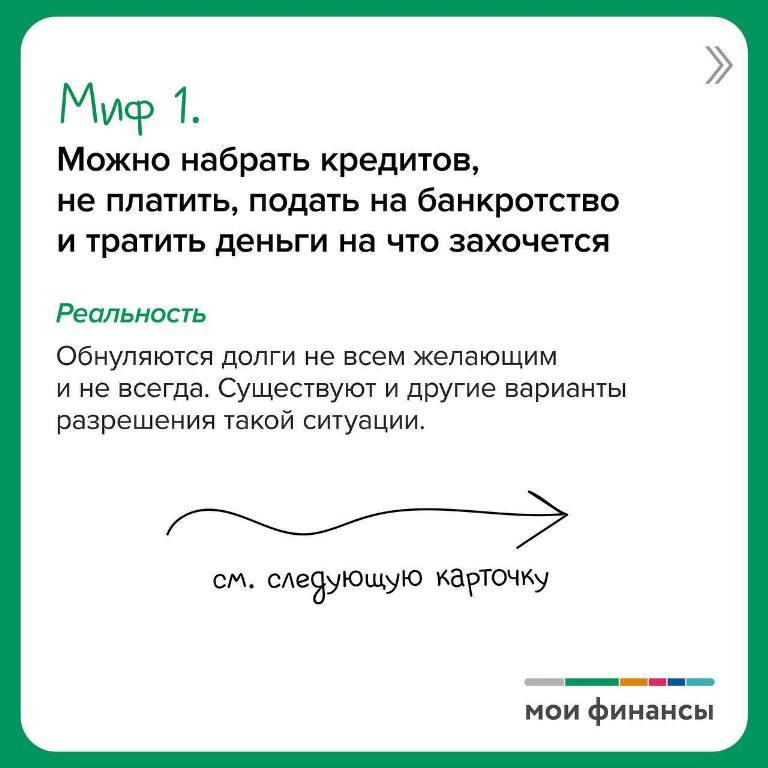
Миф № 1: можно набрать кредитов, не платить, подать на банкротство и тратить деньги на что захочется
Если бы всё было так просто, то банкротства физических лиц приобрели бы лавинообразный характер. На деле обнуляются долги не всем желающим и не всегда.
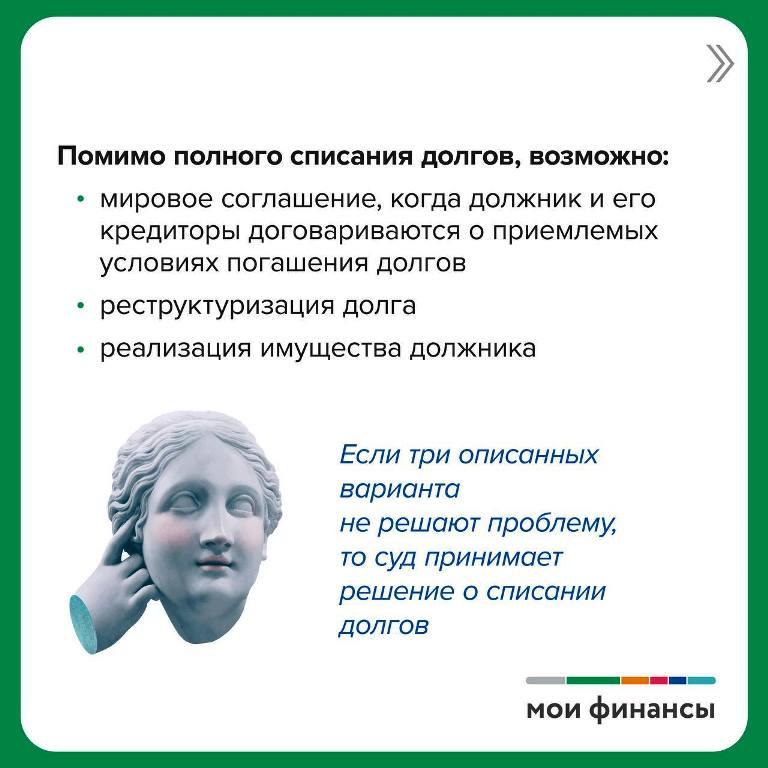
Во-первых, помимо полного списания долгов, существуют и другие варианты разрешения сложной ситуации:
- Мировое соглашение. Должник и его кредиторы договариваются о приемлемых условиях погашения долгов. К примеру, может быть списана часть суммы либо предоставлена отсрочка внесения платежей.
- Реструктуризация долга. Выплаты задолженности пересматриваются в сторону более щадящего для должника режима. К примеру, ежемесячные платежи могут быть уменьшены, а срок выплат увеличен.
- Реализация имущества. Если у должника есть имущество (квартира, дом, дачный участок, машина и др. Исключение: единственное не ипотечное жилье), то по решению суда его могут пустить с молотка, а вырученные средства направить на погашение долгов.
Если три описанных варианта не решают проблему, то суд принимает решение о списании долгов. Но и здесь есть нюанс: прежде чем стать банкротом, должнику придется объяснить: как так вышло, что он оказался в затруднительном финансовом положении.
«Бывает, что человек берет 5 млн рублей, ничего себе не покупает, никуда не ездит, а потом заявляется с банкротством и не может ответить на вопрос суда о судьбе этих денег. И если человек не даст логичного ответа, например потратил на лекарства, съездил в отпуск, что-то купил, то фактически отсутствие объяснения может быть расценено, что эти деньги хранятся у него под подушкой». Сергей Крылов, генеральный директор Лиги защиты должников, управляющий партнер юридической компании
Миф № 2: Единственное жилье с молотка не пустят
Действительно, на единственное жилье должника запрещено обращать взыскание в счет погашения долгов. Оно защищено исполнительским иммунитетом. То же касается земельного участка, на котором расположен дом, а также необходимой в быту мебели, техники, посуды, одежды и обуви.
Однако жилье жилью рознь. Семья из пяти человек, включая детей, может ютиться в скромной двухкомнатной квартире – в этом случае вопросов у суда не будет. Но бывают и другие ситуации, например, должник может проживать один в пятикомнатной квартире. В этом случае суд может посчитать такое жилье избыточным или чрезмерным и снять исполнительский иммунитет.
Миф № 3: Если заложить единственное жилье банку, его не заберут
Исполнительский иммунитет не защищает жилье, которое является ипотекой даже в том случае, если оно является единственным. Многие под ипотекой понимают именно жилищный кредит, взятый в банке. Так и есть. Это ипотека в силу закона. Но также важно знать, что есть еще ипотека в силу договора.
«Ипотека в силу договора возникает, когда мы свое уже имеющееся жильё закладываем в качестве объекта залога. В этом случае исполнительский иммунитет, который защищает право на жилье, также не работает. Вне зависимости от наличия несовершеннолетних детей собственников выписывают, а жилье продают». Сергей Крылов, генеральный директор Лиги защиты должников, управляющий партнер юридической компании
К примеру, ипотека в силу договора возникает, когда гражданин берет кредит в банке, а для снижения процента по договору в качестве залога передает банку права на свое жилье.
Миф № 4: Можно спрятать имущество, продав или подарив
Некоторые граждане, планируя процедуру банкротства, стараются спрятать свое имущество от суда и арбитражного управляющего. К примеру, автомобиль можно продать, а вторую квартиру или дом переписать на друга или племянника. Стоит знать, что во время процедуры банкротства такая хитрость с высокой долей вероятности вскроется, сделки по дарению или продаже имущества суд отменит и постановит пустить имущество с молотка. Историю потенциального банкрота внимательно изучают и обращают внимание на все крупные сделки.
«Например, человек продал автомобиль за миллион рублей. Деньги с реализации поступили на карту. Он взял миллион рублей и поделил на 10 кредиторов и каждому заплатил поровну или сумму в процентном соотношении от долга. Здесь проблем не будет, потому что должник избавился от имущества и рассчитался с кредиторами. Но если он продал имущество, но ни рубля никому не отдал, то эта сделка будет оспариваться». Сергей Крылов, генеральный директор Лиги защиты должников, управляющий партнер юридической компании
Миф № 5: Процедура банкротства всегда обходится недорого
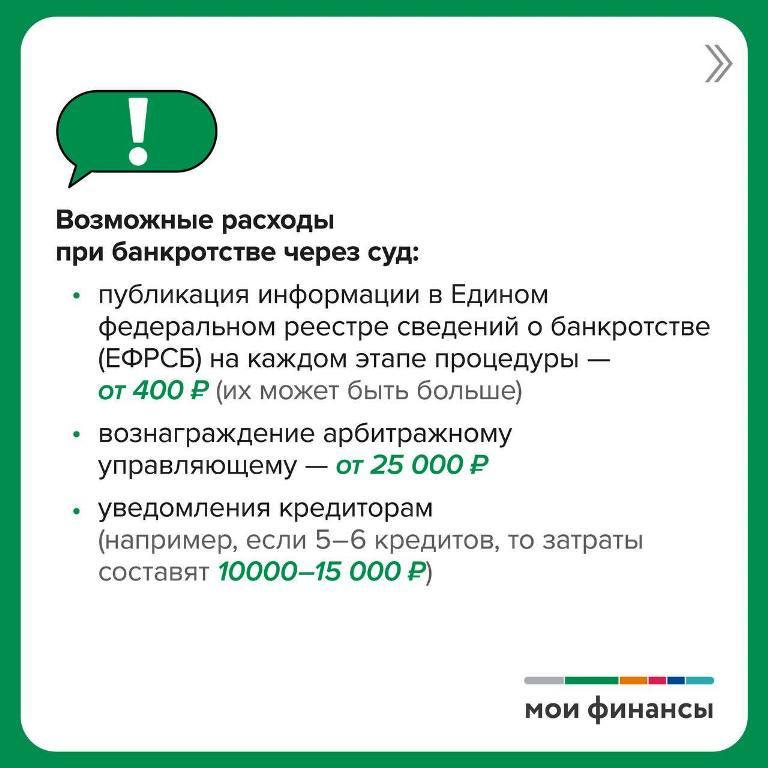
Банкротство физических лиц через МФЦ действительно не сильно бьет по карману. Заплатить придется лишь государственную пошлину при подаче заявления. Другое дело – банкротство через суд. Помимо той же госпошлины, эта процедура тянет за собой и другие расходы.
Каждый этап сопровождается публикацией информации в Едином федеральном реестре сведений о банкротстве (ЕФРСБ). Цена одной публикации начинается от 400 рублей, а их может быть десятки или даже сотни. От 25 тысяч рублей и выше стоит закладывать в качестве вознаграждения арбитражному управляющему. Кроме того, во время процедуры банкротства рассылаются уведомления кредиторам. Если 5-6 кредитов, то затраты составят 10-15 тысяч рублей. Если займов больше, то расходы могут вырасти и до 30, и до 40 тысяч рублей.
«По рынку цены совершенно разные. В Москве может быть и 100, и 200 тысяч рублей. В регионах, как правило, дешевле. Стоимость юридических услуг зависит от количества кредиторов – бывали случаи, когда было и 40, и 50 кредиторов. Бывают сложности, связанные со сделками, которые были совершены в преддверии банкротства, они являются оспариваемыми, и приходится бороться, что стоит отдельных денег. Иногда приходится при реализации имущества через торги оспаривать оценку торгов. Бывает, что стоит цена в 5 миллионов рублей и за эти деньги квартиру можно продать, а арбитражный управляющий оценивает ее в три миллиона». Сергей Крылов, генеральный директор Лиги защиты должников, управляющий партнер юридической компании
Бывают случаи, когда должник годами находится в процедуре банкротства, но банкротом так и не признается в связи с невозможностью дальнейшего финансирования процедуры (недостаточно средств/средства отсутствуют). Дело в таком случае прекращается.
Резюме
Банкротство – процедура, которая помогает законно освободиться от долгов, если нет возможности их выплачивать. Заявление можно подать в арбитражный суд или МФЦ. Внесудебное банкротство через МФЦ возможно, если размер долга составляет от 25 тысяч рублей до 1 миллиона рублей, при этом у должника нет средств для погашения и/или имущества. Если сумма больше, банкротство оформляется в судебном порядке.
Процедура банкротства для многих – единственная возможность списать долги и начать жизнь с чистого листа. Перед тем, как решиться на этот шаг, важно изучить все нюансы и подводные камни:
- нельзя избавляться (дарить, продавать) от имущества перед процедурой банкротства,
- процедура банкротства через суд может потребовать существенных затрат,
- в результате банкротства можно лишиться своего имущества – его пустят с молотка,
- суд может постановить переселить должника из комфортного жилья в эконом-класс,
- на ипотечное жилье не распространяется исполнительский иммунитет, а ипотека – это в том числе взятие кредита под залог уже имеющегося жилья,
- на суде нужно будет обосновать, почему возникла ситуация финансовой несостоятельности.
Не стоит верить мифам, слухам или советам соседей. Прежде чем пойти на банкротство, стоит самостоятельно изучить информацию, а также проконсультироваться с юристом.
Материал подготовлен с использованием данных информационно-просветительского портала «Моифинансы.РФ»
#кредит #долг
#банк #ипотека
#моифинансы #финансоваякультура
#банкротствофизическихлиц #банкротство
#финансоваяграмотность #финграмотность